入居審査の際、損益計算書で売上や利益は確認しているものの、
「その会社が長期的に安定して賃料を支払えるかどうか」まで判断できているか、不安に感じたことはないでしょうか。
そうしたときに重要となるのが、企業の財務基盤や借入状況が分かる貸借対照表です。
特に入居審査では「自己資本比率」「流動比率」「手元流動性比率」といった指標が、判断の参考として活用されることが多くあります。
本記事では、貸借対照表の基本的な見方を整理したうえで、入居審査や経営判断に役立つ代表的な分析指標と、実務で確認すべきポイントを分かりやすく解説します。
貸借対照表とは
貸借対照表は、企業の財務状況を示す重要な資料です。英語で「Balance Sheet(バランスシート)」と表記されることから「B/S」とも呼ばれます。
決算時点における財政状況を表す
貸借対照表には、ある特定時点(決算日)での企業の「資産」「負債」「純資産」の状況が示されています。
貸借対照表を読み解くことで、その企業がどれだけの資産をもち、どのような資金調達方法でその資産を取得したのかが分かります。
通常、貸借対照表は決算時期に作成される書類です。
個人事業主は12月が決算月と定められていますが、法人企業は3月末決算が一般的となります。しかし、9月末や12月末というように企業によって決算月は異なります。
また、企業の資産状況把握などを目的に、月次や四半期ごとなど決算月以外で貸借対照表を作成するケースもあります。
損益計算書との違い
損益計算書とは、一定期間の企業の収益や費用を示した書類です。英語で「Profit and Loss Statement」と表されることから「P/L」とも呼ばれます。
損益計算書は、貸借対照表同様に決算の際に作成される企業の財務状況を示す重要な書類です。しかし、損益計算書と貸借対照表は、期間や構成要素が異なり得られる情報も異なります。
両者の大まかな違いは以下の通りです。
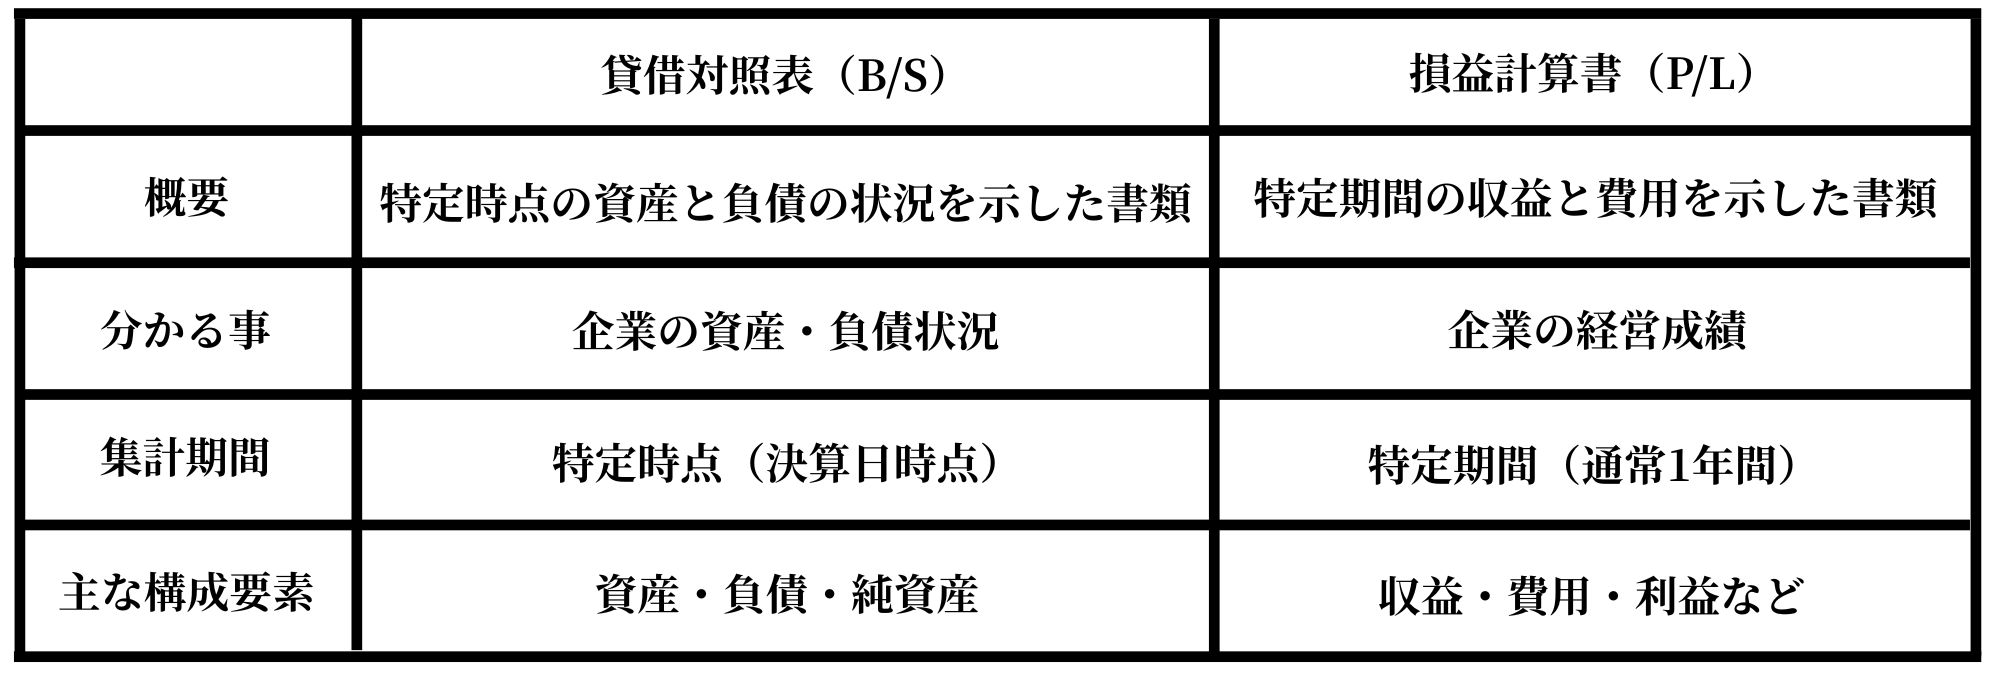
貸借対照表では、決算時点での資産と負債状況を把握でき、財務の健全性などを図ることができます。一方、損益計算書は一会計期間の収益や費用が示されており、その年の利益や収益性などの把握が可能です。
なお、貸借対照表・損益計算書・キャッシュフロー計算書の3つは「財務三表」と呼ばれる決算書の中でも重要な書類です。また、貸借対照表や損益計算書は、株式会社において作成が求められる基本的な書類であり、キャッシュフロー計算書は主に上場企業などで作成が義務付けられています。
関連記事ビルオーナー様が知っておくべき基本的な決算書の見方
関連記事入居審査で使える損益計算書の見方|テナントの経営状況を判断するポイント
貸借対照表の記載内容
貸借対照表は、「資産」「負債」「純資産」の3つで構成されます。表を左右で分割し、左側を資産の部、右側を負債の部と純資産の部に分け、それぞれの主要科目の詳細を記載しています。大まかな記載内容は以下の通りです。
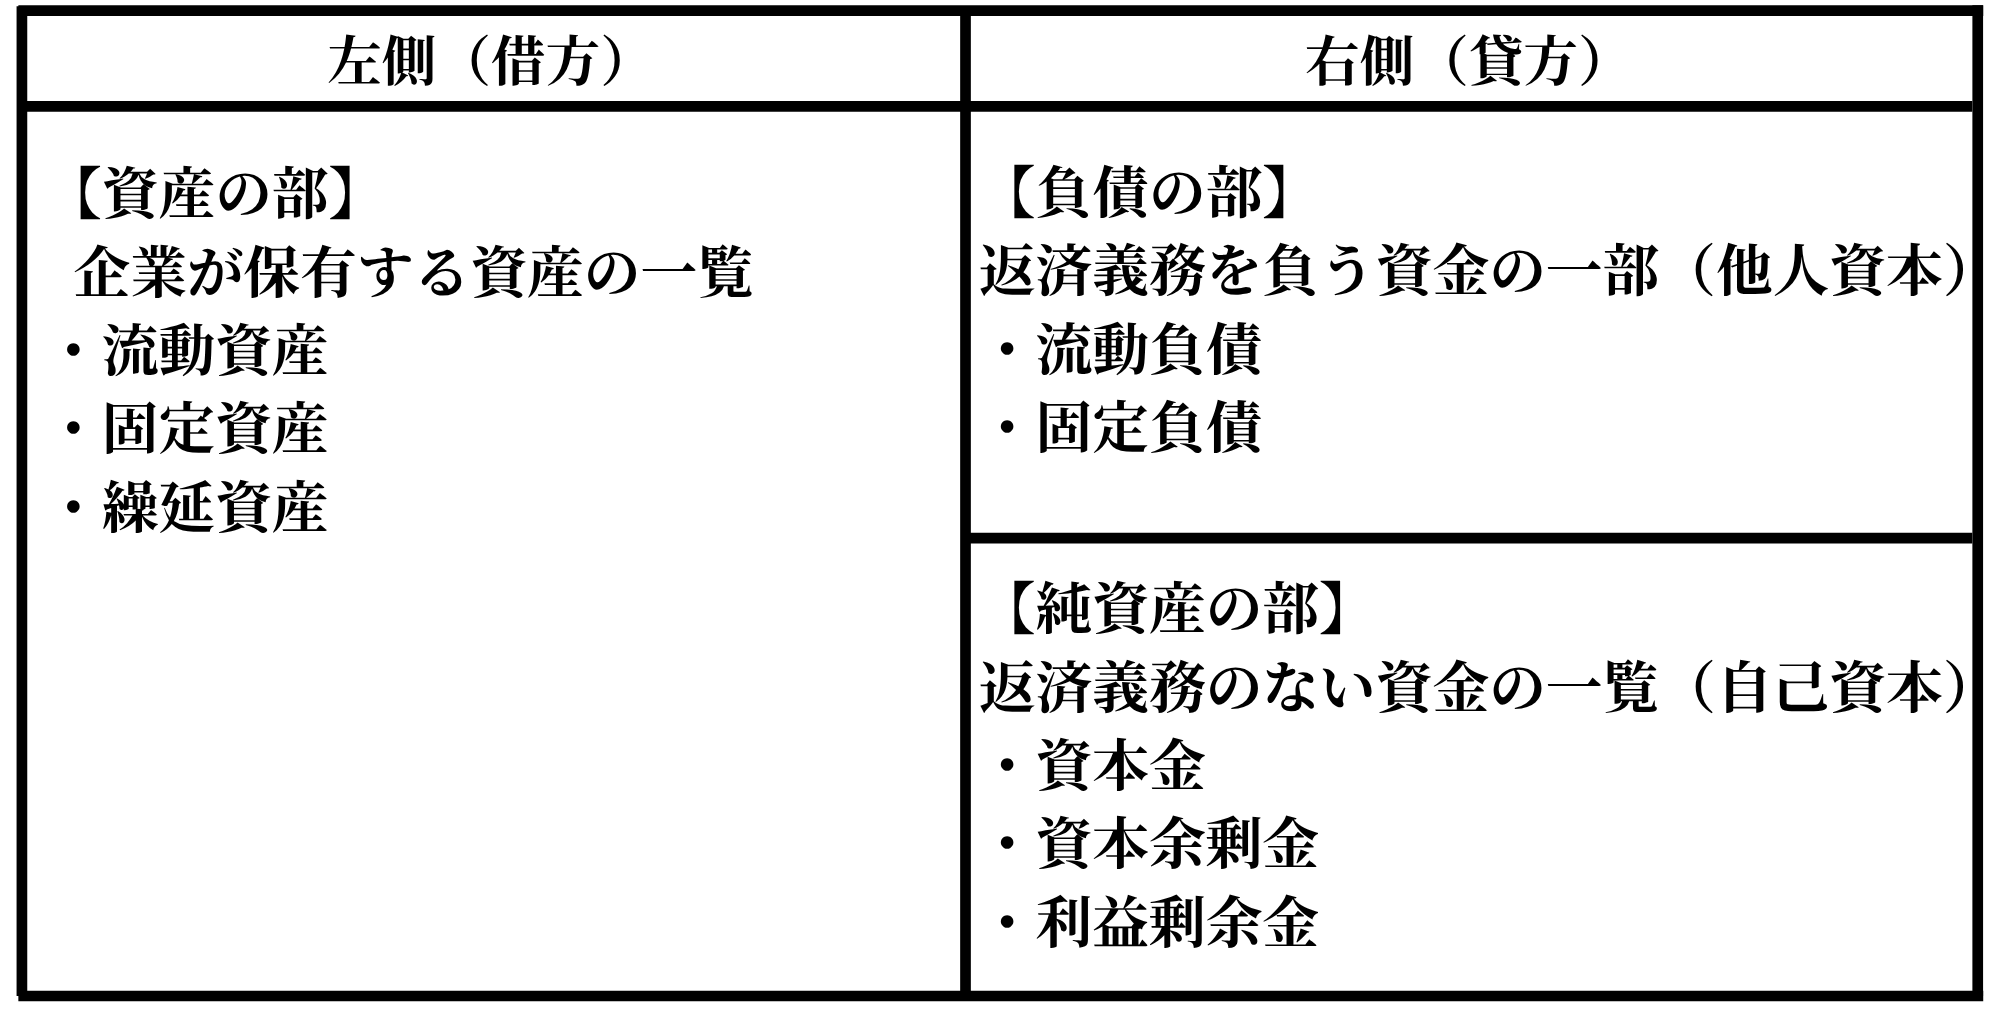
左側の資産の部は、現預金や商品、不動産、設備などの企業が保有する資産の一覧です。資産の部を見れば、その企業がどれだけの資産を保有しているのか、調達した資金を何に使っているのか(資産運用状況)が分かります。
一方、右側の負債の部・純資産の部では、どのように資金を調達したのかを把握できます。右側上部の負債の部には、銀行からの借入や未払い金といった返済義務のある資金が記載されています。右側下部の純資産の部は、株主出資金や蓄積した利益などの資金の一覧です。純資産は自己資本とも呼ばれ、原則返済する必要はありません。なお、企業の保有する資産は負債と純資産で構成されるため、右側と左側の合計額は常に一致します。
資産の部の合計=負債の部の合計+純資産の部の合計
貸借対照表を活用した代表的な経営分析指標
 企業の財務状況を判断する際には、貸借対照表の項目を活かして分析することが大切です。ここでは、貸借対照表を活用した代表的な分析指標を紹介します。
財務基盤を分析するのに役立つ指標
財務基盤の分析に役立つ指標としては「自己資本比率」「流動比率」「手元流動性比率」が挙げられます。
【自己資本比率(%):純資産÷総資産×100】
資産全体に対する返済義務のない純資産(自己資本)の割合です。自己資本比率が高いほど財務上の安定性が高いといわれ、一般的に30%以上が安定の目安とされます。
【流動比率(%):流動資産÷流動負債×100】
流動比率とは、1年以内に支払う義務のある「流動負債」に対する1年間に現金化できる「流動資産」の割合です。短期の支払い義務をどれだけカバーできるのかの目安となり、資金繰りの安全性や支払い能力の目安となります。
比率が高いほど支払い義務をカバーできていると判断でき、反対に100%を下回る場合は資金繰りに注意が必要です。
【手元流動性比率(月):(現金、預金、有価証券(償還期限もしくは売却期限が1年以内を予定しているもの)の合計額)÷月商】
手元流動性比率とは、月商に対する換金性の高い資産(現預金や有価証券など)の割合です。売上ゼロでも何ヶ月カバーできるかを示しており、財務の安全性を見極める指標となります。一般的に手元流動性比率は2(月商の2ヶ月分)が目安です。
オフィスビル経営、賃貸経営で貸借対照表を活用する際のポイント
 貸借対照表は、企業の安定性や健全性を図る重要な書類として入居調査や経営判断の際に役立つものです。ここでは、活用する際のポイントを解説します。
入居調査で経営の安定性を確認する
入居調査では、企業が長期的に安定して賃料を支払える能力があるかを判断する必要があります。
入居調査のポイントは「定量面」「定性面」両方の視点で判断することです。
定量面:数値で示せる情報(決算書や試算表など)
定性面:数値で見えないリスク(実態確認や経歴・周辺環境への影響など)
定量面では、貸借対照表や損益計算書などの数値をもとに客観的に「利益が出ているか」「内部留保や現預金は十分か」などをチェックしていきます。
一方、企業概要や経歴・代表者の人となりといった定性面のチェック加えながら、信頼性や事業継続性を調査することも必要です。
自己資本比率などで自社の財務的な健全性を判断する
同業他社の平均的な指標と比較しながら、テナント企業や自社の財務的な健全性を判断することで、入居審査や自社の今後の物件取得や修繕などの経営判断に役立てることが可能です。
ただし、指標の数値がいいからといって安易に健全性があると判断するのはおすすめできません。
たとえば、「自己資本比率」「流動比率」「手元流動性比率」を見る際は以下のようなポイントを押さえることも重要です。
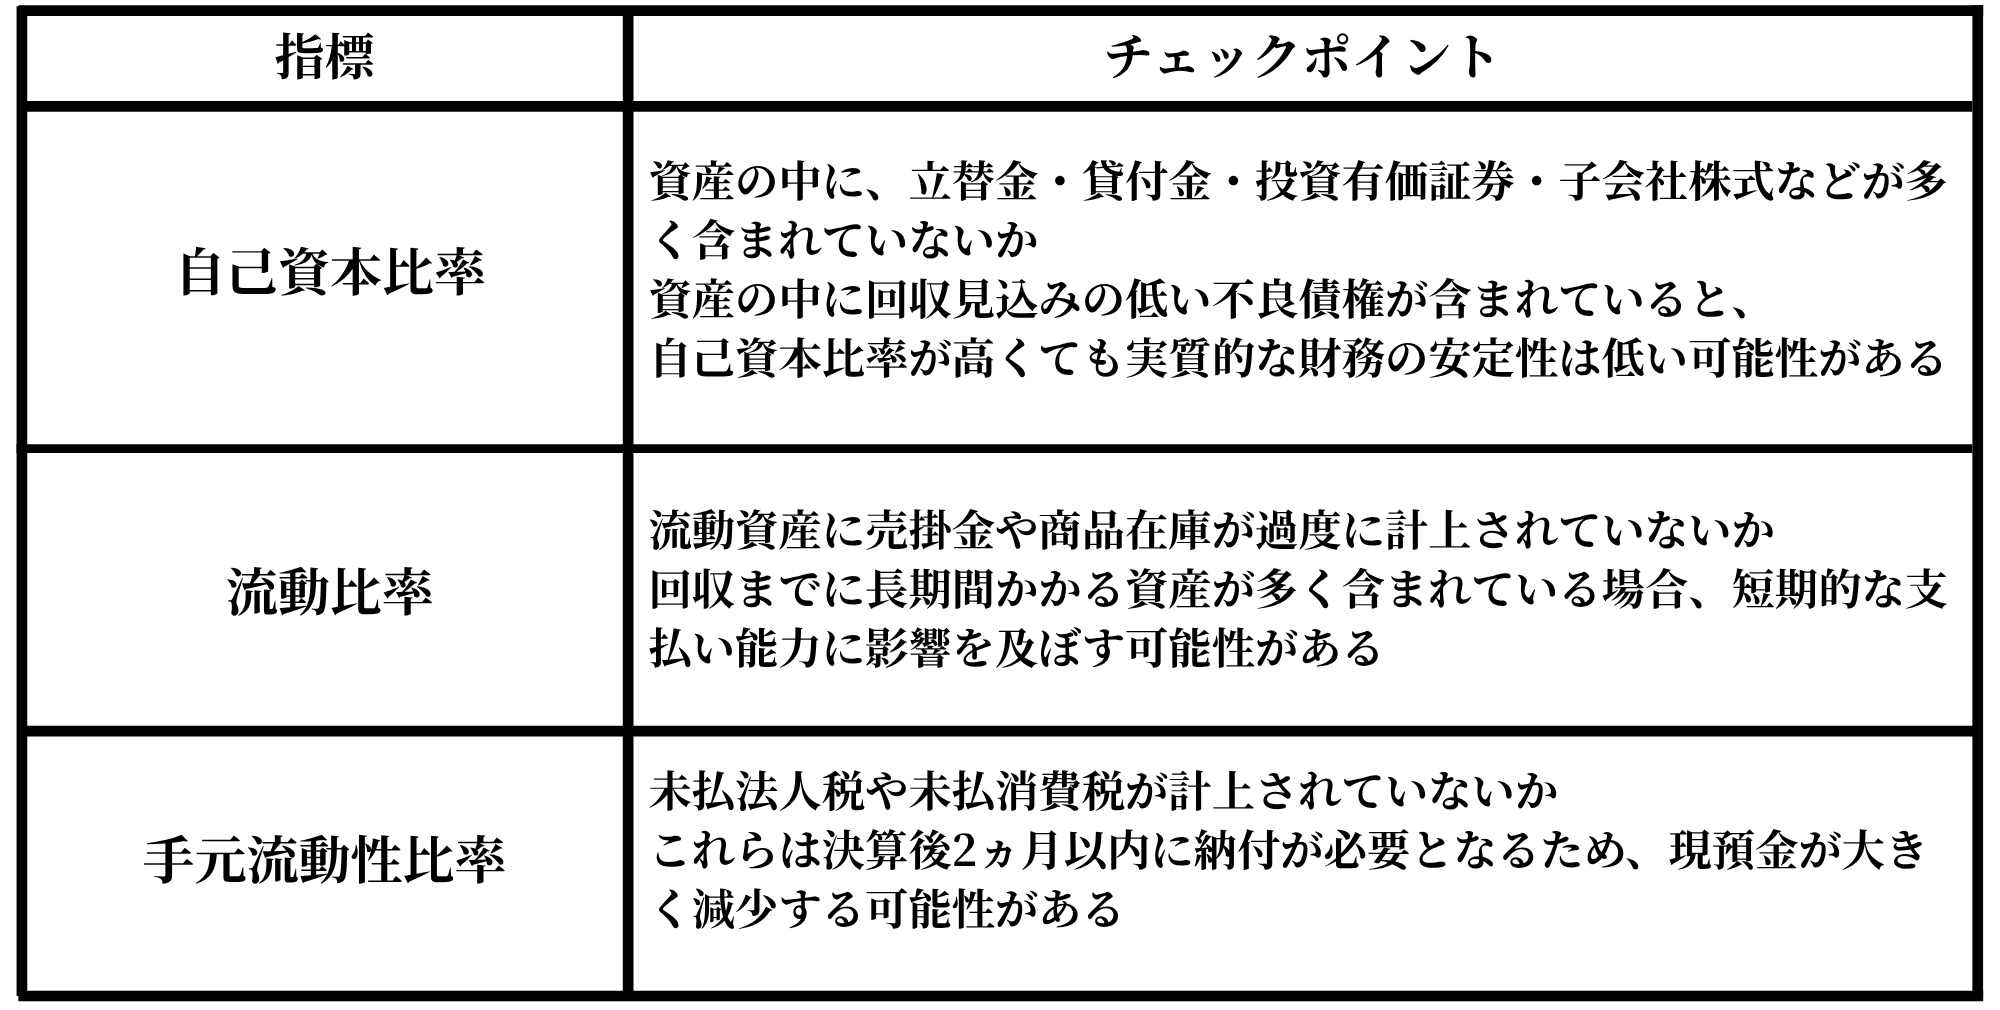
数値だけでなく内容まで確認し、企業の健全性を判断することが大切です。
まとめ|貸借対照表をテナント判断や入居審査に役立てよう

貸借対照表は決算時点における企業の資産や負債が記されている書類です。財務の健全性や安定性を図るうえで重要となり、分析することで賃料を安定的に支払える企業かの見極めにも役立ちます。
ただし、より詳細な経営状況を把握する際には貸借対照表だけでなく損益計算書なども含めて判断することが大切です。また、企業の信頼性を図るうえでは、定性面でのチェックも欠かせません。
入居審査の際には、貸借対照表を活用しつつ総合的に判断するとよいでしょう。